
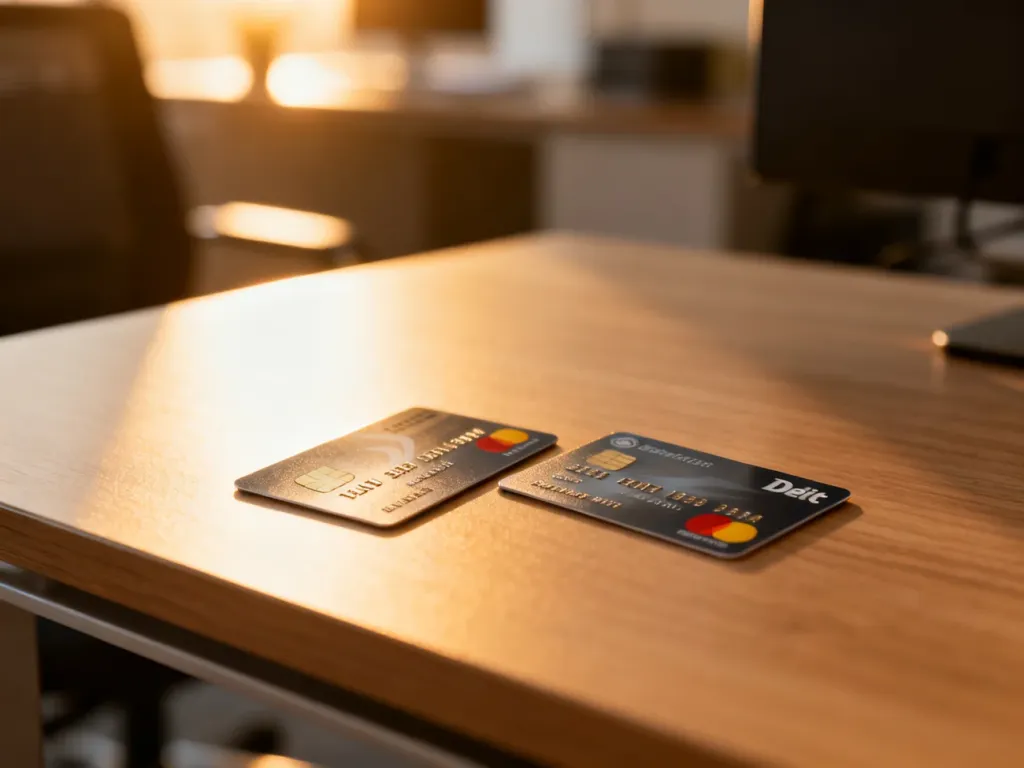
Czym różni się karta kredytowa a debetowa?
Karta debetowa korzysta z pieniędzy zgromadzonych na Twoim rachunku, a karta kredytowa daje dostęp do środków banku w ramach przyznanego limitu. Obie służą do płatności w sklepach i internecie, lecz różnią się sposobem rozliczenia, kosztami oraz wpływem na zdolność kredytową.
Karta debetowa a kredytowa – najważniejsza różnica
Karta debetowa jest przypisana do rachunku osobistego lub firmowego. Gdy płacisz nią za zakupy, rachunek zostaje obciążony Twoimi środkami. Zwykle możesz wydać tyle, ile znajduje się na koncie, chyba że bank udostępnił Ci osobny debet, czyli limit zadłużenia na rachunku.
Karta kredytowa działa niezależnie od bieżącego salda konta osobistego. Bank przyznaje Ci odnawialny limit kredytowy, z którego korzystasz podczas płatności, a następnie spłacasz wykorzystaną kwotę. Przyznanie takiej karty wymaga oceny zdolności kredytowej.
Pod względem wyglądu obie karty mogą być niemal identyczne. Na niektórych znajduje się oznaczenie „Debit” lub „Credit”, ale nie każdy wydawca stosuje je w wyraźny sposób.
Porównanie karty debetowej i kredytowej
| Cecha | Karta debetowa | Karta kredytowa |
|---|---|---|
| Źródło środków | Pieniądze zgromadzone na powiązanym rachunku, ewentualnie przyznany debet | Środki banku udostępnione w ramach limitu kredytowego |
| Wymagana zdolność kredytowa | Zwykle nie, jeśli karta służy wyłącznie do korzystania z własnych środków | Tak, bank ocenia dochody, zobowiązania i historię kredytową |
| Wpływ na BIK | Samo korzystanie z własnych pieniędzy nie wpływa na historię kredytową | Limit i spłaty mogą być uwzględniane w ocenie historii oraz zdolności kredytowej |
| Koszty wypłat z bankomatów | Zależą od taryfy banku, szczególnie przy korzystaniu z obcego bankomatu | Zwykle prowizja, a także odsetki naliczane od wypłaconej kwoty |
| Przeznaczenie | Codzienne płatności, wypłaty gotówki i kontrola wydatków | Odroczone finansowanie, rezerwacje i dodatkowe zabezpieczenie w podróży |
Jak działa karta kredytowa i okres bezodsetkowy?
Każda płatność kartą kredytową zmniejsza dostępny limit. Po zakończeniu cyklu rozliczeniowego bank przekazuje zestawienie transakcji oraz termin spłaty. Jeśli uregulujesz całość zadłużenia z transakcji bezgotówkowych w wyznaczonym czasie, możesz skorzystać z okresu bezodsetkowego. W zależności od oferty trwa on zwykle około 50–60 dni.
Okres bezodsetkowy nie oznacza, że karta kredytowa zawsze jest darmowa. Warunkiem jest terminowa spłata całej wymaganej kwoty, a nie tylko kwoty minimalnej. Przy spłacie częściowej bank nalicza odsetki zgodnie z umową. Trzeba też sprawdzić opłatę za wydanie lub prowadzenie karty, ponieważ może obowiązywać niezależnie od odsetek.
Najdroższym błędem jest wypłacanie gotówki kartą kredytową. Taka operacja zwykle wiąże się z prowizją, a wypłacone środki najczęściej nie korzystają z okresu bezodsetkowego. Odsetki mogą być naliczane od dnia wypłaty. Do pobierania pieniędzy z bankomatu lepiej używać karty debetowej, po sprawdzeniu opłat przewidzianych przez bank.
Karta kredytowa może ułatwić rezerwację hotelu, wynajem samochodu lub płatność awaryjną za granicą. Jednocześnie niewykorzystany limit może zostać uwzględniony przez bank przy ocenie zdolności kredytowej. Terminowe spłaty mogą budować pozytywną historię w BIK, ale opóźnienia działają na niekorzyść i zwiększają koszt zadłużenia.
Kiedy używać karty debetowej, a kiedy kredytowej?
Karta debetowa sprawdzi się wtedy, gdy chcesz płacić własnymi pieniędzmi i na bieżąco kontrolować budżet. Najczęstsze zastosowania obejmują:
- Codzienne zakupy w sklepach stacjonarnych i internetowych.
- Wypłaty gotówki z bankomatów, jeśli opłaty są akceptowalne.
- Kontrolowanie wydatków dzięki ograniczeniu do salda rachunku.
- Wpłaty gotówki we wpłatomatach powiązanych z bankiem.
Karta kredytowa może być przydatna, gdy potrzebujesz odroczonego rozliczenia i potrafisz spłacać zadłużenie w terminie. Warto rozważyć ją szczególnie w takich sytuacjach:
- Rezerwujesz hotel lub samochód, gdy usługodawca wymaga karty kredytowej.
- Podróżujesz i chcesz mieć zapasowe źródło finansowania.
- Chcesz budować historię kredytową przez regularne i terminowe spłaty.
- Potrzebujesz zapłacić za wydatek bez naruszania środków na koncie, ale masz pewność, że spłacisz go w terminie.
Nie należy jednak traktować limitu kredytowego jako stałego zwiększenia dochodu. Jeśli spłata całości zadłużenia nie jest realna, karta debetowa zwykle lepiej chroni przed narastaniem kosztów.
Czy warto mieć obie karty?
Posiadanie karty debetowej i kredytowej może być wygodne. Debetowa służy do codziennych płatności własnymi środkami, a kredytowa może przydać się podczas podróży lub rezerwacji. Takie połączenie ma sens wtedy, gdy śledzisz terminy spłat, znasz opłaty i nie wypłacasz gotówki z karty kredytowej bez wyraźnej potrzeby.

