Jak działa płatność NFC? Wszystko, co musisz wiedzieć
Płatność NFC to bezprzewodowa wymiana danych między telefonem, kartą lub zegarkiem a terminalem płatniczym na bardzo krótką odległość. Telefon nie przekazuje przy tym prawdziwego numeru karty, lecz token, a transakcję chroni odblokowanie urządzenia biometrią albo kodem.
Czym jest NFC w płatnościach?
NFC, czyli Near Field Communication, to standard komunikacji bezprzewodowej bliskiego zasięgu. Urządzenie i terminal muszą znaleźć się bardzo blisko siebie, zwykle w odległości do kilku centymetrów. Technologia działa lokalnie, dlatego sama wymiana danych między telefonem a terminalem nie wymaga internetu.
W płatnościach NFC pełni funkcję medium komunikacyjnego. Nie odpowiada samo w sobie za ochronę danych karty. Za bezpieczeństwo odpowiadają między innymi tokenizacja, mechanizmy standardu EMV oraz autoryzacja użytkownika.
Jak telefon komunikuje się z terminalem?
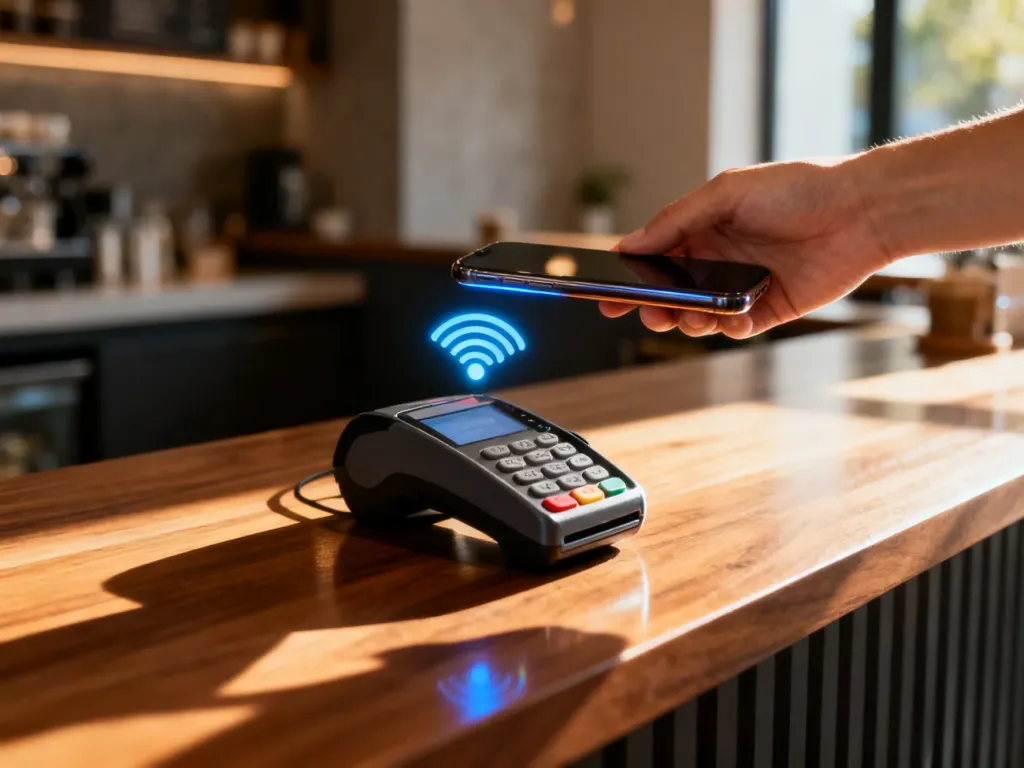
Komunikacja NFC opiera się na indukcji elektromagnetycznej. Terminal wytwarza pole elektromagnetyczne, a antena NFC w telefonie odbiera sygnał i wymienia z nim dane. W karcie zbliżeniowej podobną funkcję pełnią miniaturowa antena oraz chip.
Telefon działa w trybie Card Emulation, czyli emulacji karty. Dla terminala wygląda wtedy jak bezstykowa karta płatnicza, choć sposób zabezpieczenia danych może być inny. W przypadku portfela cyfrowego telefon przekazuje dane potrzebne do autoryzacji transakcji, ale nie musi ujawniać rzeczywistego numeru karty.
W uproszczeniu wymiana wygląda tak:
- Terminal generuje pole elektromagnetyczne i wykrywa zbliżone urządzenie.
- Antena telefonu odbiera sygnał i nawiązuje krótką komunikację z czytnikiem.
- Telefon przekazuje dane transakcji zgodne z wymaganiami portfela cyfrowego i systemu płatniczego.
- Terminal przesyła informacje do banku lub operatora płatności w celu autoryzacji.
Do samej transmisji NFC nie jest potrzebne połączenie z internetem po stronie użytkownika. Portfel cyfrowy może jednak korzystać z wcześniej przygotowanych danych i okresowo wymagać synchronizacji z usługą lub bankiem.
Co dzieje się podczas płatności NFC?
Cały proces trwa zwykle kilka sekund, chociaż dla użytkownika sprowadza się do przyłożenia telefonu do terminala. Podczas płatności zachodzą następujące etapy:
- Zbliżenie urządzenia – przykładasz odblokowany telefon lub zegarek do oznaczonego miejsca na terminalu.
- Autoryzacja użytkownika – system sprawdza odblokowanie urządzenia, odcisk palca, Face ID albo kod blokady.
- Wymiana danych – telefon przekazuje token płatniczy oraz dane potrzebne do konkretnej transakcji.
- Autoryzacja płatności – terminal przesyła informacje do systemu płatniczego i banku.
- Potwierdzenie – po akceptacji terminal i telefon wyświetlają komunikat o pomyślnym zakończeniu płatności.
Token nie jest po prostu stałym numerem karty. To cyfrowy identyfikator przypisany do urządzenia, portfela lub określonego środowiska płatniczego. Dzięki temu przechwycenie danych z jednej transakcji nie powinno pozwolić na wykorzystanie prawdziwego numeru karty w innym miejscu.
Dlaczego płatność telefonem jest bezpieczna?
Tokenizacja i NFC to dwa różne elementy systemu. NFC zapewnia kanał krótkiego zasięgu, a tokenizacja zastępuje dane karty innym identyfikatorem. Dodatkową barierą jest konieczność odblokowania telefonu. Osoba, która znajdzie urządzenie, nie powinna móc zapłacić bez znajomości kodu lub przejścia weryfikacji biometrycznej.
Fizyczna karta zbliżeniowa również korzysta z zabezpieczeń standardu EMV Contactless. Nie należy więc sprowadzać różnicy do stwierdzenia, że karta jest pozbawiona ochrony. Telefon ma jednak dodatkową warstwę w postaci blokady urządzenia i tokena płatniczego.
| Cecha | Karta fizyczna | Telefon |
|---|---|---|
| Numer przekazywany przy płatności | Dane karty chronione mechanizmami EMV i kodami transakcyjnymi | Token zastępujący rzeczywiste dane karty |
| Wymóg odblokowania | Nie zawsze, szczególnie przy niskich kwotach | Zwykle tak, przez biometrię lub kod urządzenia |
| Skutki utraty | Znalazca może próbować płacić w ramach obowiązujących limitów | Bez odblokowania urządzenia płatność jest utrudniona lub niemożliwa |
| Ochrona danych | Standard EMV, dynamiczne dane transakcji i limity | Tokenizacja, EMV oraz blokada telefonu |
W Polsce płatność fizyczną kartą bez PIN-u może podlegać limitowi kwotowemu, który dla typowych transakcji zbliżeniowych wynosi 100 zł. Bank lub terminal może zażądać dodatkowego uwierzytelnienia także przy niższej kwocie. Przy telefonie sposób potwierdzenia wynika z zasad portfela cyfrowego i ustawień urządzenia, dlatego nie należy bezpośrednio przenosić limitów karty na płatności mobilne.
Jak skonfigurować płatności zbliżeniowe?
Android i Portfel Google
- Sprawdź, czy telefon ma moduł NFC, i włącz go w ustawieniach.
- Otwórz Portfel Google i wybierz opcję dodania karty.
- Zeskanuj kartę aparatem albo wpisz jej dane ręcznie.
- Potwierdź kartę zgodnie z instrukcjami banku.
- Ustaw Portfel Google jako domyślną aplikację płatniczą, jeśli system tego wymaga.
- Zabezpiecz telefon kodem, odciskiem palca lub rozpoznawaniem twarzy.
iPhone i Apple Pay
- Otwórz aplikację Portfel i wybierz opcję dodania karty.
- Zeskanuj kartę lub wprowadź jej dane ręcznie.
- Przejdź weryfikację wymaganą przez bank.
- Potwierdzaj płatności przez Face ID, Touch ID albo kod telefonu.
- Przyłóż górną część iPhone’a do terminala po wyświetleniu karty w portfelu.
Na Androidzie nazwy ustawień mogą różnić się zależnie od producenta. Jeśli płatność nie działa, sprawdź także, czy telefon nie ma ustawionej innej domyślnej aplikacji płatniczej.
Co zrobić, gdy płatność NFC nie działa?
Najczęstsze przyczyny problemów można sprawdzić w krótkiej kolejności:
- Sprawdź, czy NFC jest włączone i czy telefon jest odblokowany.
- Zdejmij grube lub metalowe etui, które może tłumić sygnał.
- Przyłóż telefon do właściwego miejsca na terminalu i przytrzymaj go przez chwilę.
- Sprawdź aktywność karty, limity oraz komunikaty w aplikacji bankowej.
- Zaktualizuj system i aplikację portfela, a następnie uruchom ponownie telefon.
- Jeśli problem dotyczy konkretnej karty, usuń ją z portfela i dodaj ponownie albo skontaktuj się z bankiem.
Telefon może nie zapłacić również wtedy, gdy bateria jest rozładowana, karta wygasła albo terminal nie obsługuje płatności zbliżeniowych. Warto sprawdzić kwotę na terminalu przed autoryzacją i reagować na powiadomienia bankowe.
NFC odpowiada za szybką komunikację z terminalem, tokenizacja chroni dane karty, a blokada telefonu ogranicza ryzyko użycia urządzenia przez osobę niepowołaną.
Artykuł nie stanowi porady finansowej. Informacje dotyczące limitów, autoryzacji i działania portfeli cyfrowych mogą zależeć od banku, rodzaju karty oraz ustawień urządzenia.

