
Ile trwa zwrot na kartę? Wszystko, co musisz wiedzieć
Zwrot na kartę trwa najczęściej od 2 do 7 dni roboczych, ale w niektórych przypadkach środki mogą pojawić się dopiero po 14 dniach. Kilka godzin lub niemal natychmiast zajmuje zwykle anulowanie świeżej, jeszcze nierozliczonej transakcji. Trzeba też rozdzielić dwa terminy: czas, w którym sprzedawca powinien zlecić zwrot, oraz czas technicznego księgowania przez bank.
Ile realnie trwa zwrot na kartę?
W przypadku zakupów internetowych sprzedawca ma co do zasady 14 dni na zwrot pieniędzy po otrzymaniu oświadczenia o odstąpieniu od umowy. Może jednak wstrzymać się z wypłatą do chwili otrzymania zwracanego produktu albo potwierdzenia jego nadania.
Ten termin dotyczy obowiązku sprzedawcy, a nie samego księgowania środków na rachunku. Po zleceniu operacji pieniądze przechodzą jeszcze przez system płatniczy i bank wydawcy karty. Dlatego większość zwrotów pojawia się na koncie w ciągu 2–7 dni roboczych, choć przedział od kilku godzin do 14 dni nie jest nietypowy.
Przy zakupie stacjonarnym przyjęcie pełnowartościowego towaru zależy od regulaminu sklepu. Jeżeli sklep zgadza się na zwrot, stosuje określone przez siebie zasady i termin, a następnie zleca operację na kartę używaną podczas płatności.
Dlaczego zwrot na kartę trwa kilka dni?
Płatność kartą nie trafia bezpośrednio ze sklepu do klienta. W procesie uczestniczą pośrednicy odpowiedzialni za autoryzację, rozliczenie i przekazanie informacji do banku. Zwrot przebiega zwykle w następującej kolejności:
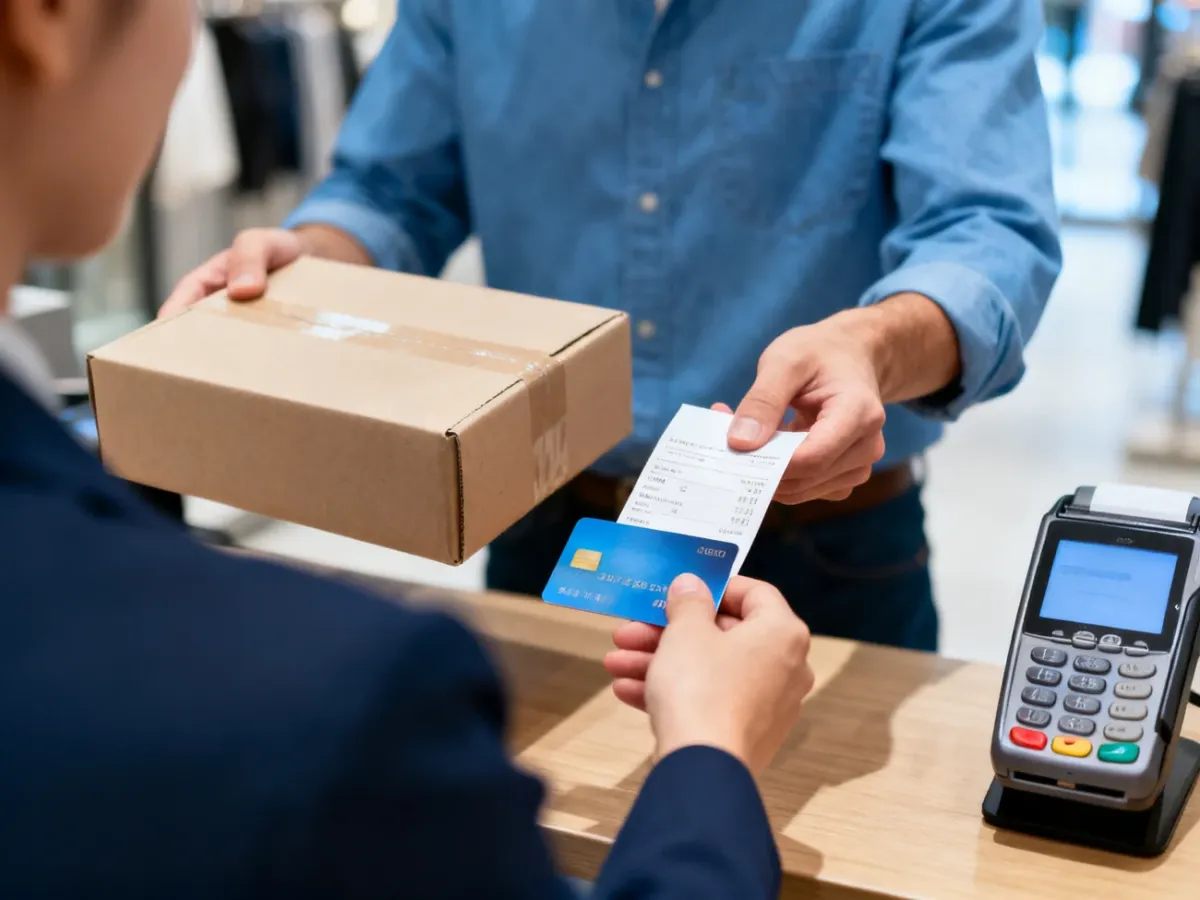
- Sklep przyjmuje zwrot – sprzedawca potwierdza anulowanie transakcji, zwrot towaru albo uznanie reklamacji.
- Agent rozliczeniowy przetwarza operację – pośrednik obsługujący płatności przekazuje zlecenie do dalszego rozliczenia.
- Organizacja płatnicza przekazuje informację – system Visa lub Mastercard kieruje dane o zwrocie do banku wydającego kartę.
- Bank księguje środki – bank przypisuje zwrot do rachunku powiązanego z kartą i pokazuje go klientowi.
Sklep odpowiada za prawidłowe i terminowe zlecenie zwrotu, ale nie kontroluje momentu zaksięgowania pieniędzy przez bank. Z kolei bank nie może rozpocząć księgowania, jeśli sprzedawca nie przekazał prawidłowego zlecenia.
Anulowanie transakcji a zwrot towaru
Najkrócej trwa anulowanie płatności, która nie została jeszcze ostatecznie rozliczona. Przykładem jest rezygnacja z zakupu chwilę po zapłaceniu przy kasie. Wtedy bank może jedynie zwolnić blokadę środków, a pieniądze stają się dostępne niemal od razu.
Jeżeli zwrot następuje później, operacja jest traktowana jako osobny zwrot. W takim przypadku uczestniczą w niej wszystkie elementy rozliczenia kartowego, dlatego zaksięgowanie trwa dłużej. Weekend, święto, płatność zagraniczna, rodzaj karty i wewnętrzne sesje księgowania banku mogą dodatkowo przesunąć termin.
Orientacyjny czas zależnie od sytuacji
Poniższe wartości pokazują typowe różnice między anulowaniem płatności, standardowym zwrotem i reklamacją:
| Sytuacja | Orientacyjny czas | Co wpływa na termin? |
|---|---|---|
| Anulowanie świeżej transakcji | Kilka godzin lub niemal natychmiast | Status nierozliczonej płatności i szybkość zwolnienia blokady |
| Zwrot towaru | Najczęściej 2–7 dni roboczych | Data zlecenia zwrotu, agent rozliczeniowy i bank |
| Zwrot po reklamacji | Do 14 dni | Czas rozpatrzenia sprawy i późniejsze księgowanie środków |
W przypadku karty kredytowej zwrot może najpierw zmniejszyć wykorzystane zadłużenie. Jeśli rachunek został już spłacony, może powstać nadpłata. Sposób jej wykorzystania lub wypłaty zależy od regulaminu banku.
Co zrobić, gdy pieniądze nie dotarły?
Jeśli minęło kilka dni roboczych, najpierw ustal, czy sprzedawca faktycznie zlecił zwrot. Przy kontakcie z bankiem przyda się potwierdzenie operacji oraz dane pierwotnej płatności. Kolejność działań może wyglądać tak:
- Sprawdź potwierdzenie zwrotu – upewnij się, że dokument zawiera datę, kwotę i informację o przekazaniu środków na kartę.
- Skontaktuj się ze sklepem – zapytaj, czy zwrot został zlecony, kiedy to nastąpiło i jaki ma numer referencyjny.
- Skontaktuj się z bankiem – przekaż informację o zwrocie i poproś o sprawdzenie, czy operacja oczekuje na zaksięgowanie.
- Przygotuj dane transakcji – mogą być potrzebne kwota, data zakupu, numer transakcji oraz końcowe cyfry karty.
Nie podawaj sprzedawcy ani osobom kontaktującym się w sprawie zwrotu pełnego numeru karty, kodu PIN lub kodu autoryzacyjnego. Jeśli po upływie 14 dni sprzedawca nadal nie zlecił zwrotu mimo spełnienia warunków, zachowaj korespondencję i rozważ formalne wezwanie do wykonania obowiązku.
Najważniejsza różnica jest prosta: sklep decyduje, kiedy zlecić zwrot, a bank decyduje, kiedy zaksięgować otrzymaną operację. Dlatego standardowy zwrot na kartę zwykle trwa 2–7 dni roboczych, natomiast bezpiecznym maksymalnym przedziałem oczekiwania jest 14 dni.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.

