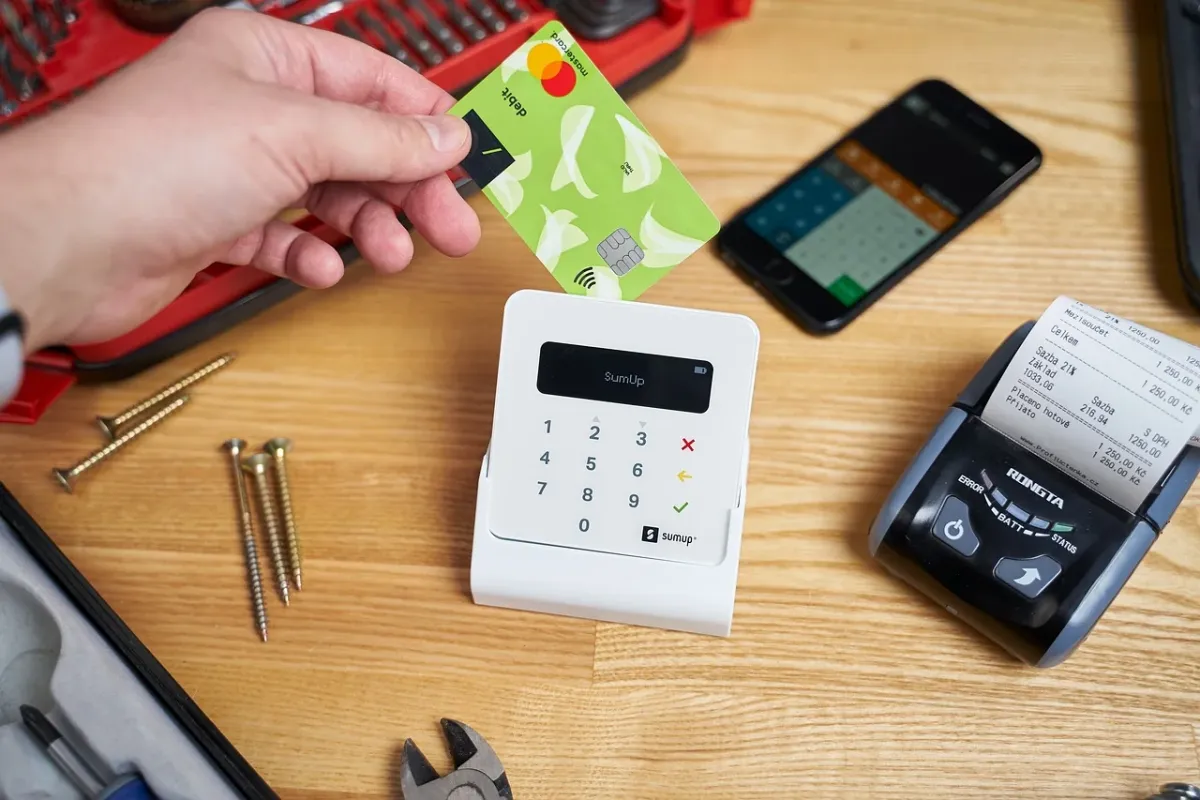
Potwierdzenie płatności kartą nie zastępuje paragonu fiskalnego. Są to dwa odrębne dokumenty: paragon potwierdza zaewidencjonowanie sprzedaży na kasie rejestrującej, a wydruk z terminala lub zapis w bankowości elektronicznej dokumentuje operację płatniczą. Przy sprzedaży objętej obowiązkiem fiskalnym sprzedawca powinien wydać paragon niezależnie od tego, czy klient zapłacił gotówką, kartą, BLIK-iem czy inną metodą.
Paragon fiskalny a potwierdzenie z terminala
Obowiązek ewidencjonowania sprzedaży wynika przede wszystkim z ustawy o VAT i przepisów dotyczących kas rejestrujących. Jeżeli przedsiębiorca sprzedaje towary lub usługi osobie fizycznej nieprowadzącej działalności gospodarczej albo rolnikowi ryczałtowemu i nie korzysta ze zwolnienia, musi zarejestrować sprzedaż na kasie oraz wydać nabywcy paragon fiskalny.
Paragon pokazuje, co zostało sprzedane, w jakiej ilości i cenie oraz według jakiej stawki VAT. Potwierdzenie z terminala ma węższy zakres. Informuje przede wszystkim o tym, że określona kwota została zaakceptowana przez operatora płatności. Zwykle zawiera datę, godzinę, kwotę, nazwę punktu sprzedaży i numer autoryzacji, ale nie musi wskazywać konkretnych produktów ani usług.
| Cecha |
Paragon fiskalny |
Potwierdzenie z terminala |
| Funkcja |
Dokumentuje sprzedaż i jej ujęcie w ewidencji podatkowej. |
Dokumentuje wykonanie operacji płatniczej. |
| Zakres danych |
Nazwa towaru lub usługi, ilość, ceny, stawki VAT, kwota brutto, NIP i dane kasy. |
Zwykle kwota, data, godzina, punkt sprzedaży, terminal i numer autoryzacji. |
| Podstawa prawna |
Przepisy o VAT i kasach rejestrujących. |
Reguły obsługi transakcji płatniczych oraz dokumentacja operatora terminala. |
| Status jako dowód zakupu |
Bezpośredni dokument sprzedaży, jeśli transakcja podlega fiskalizacji. |
Dowód płatności, który może pomóc wykazać zawarcie transakcji. |
| Obowiązek wydania |
Tak, gdy sprzedaż podlega ewidencji na kasie. Paragon może mieć formę papierową lub elektroniczną, za zgodą nabywcy. |
Papierowy wydruk nie jest paragonem fiskalnym. Klient może otrzymać potwierdzenie w formie przewidzianej przez terminal lub bank. |
Paragon fiskalny jest wystawiany przez kasę rejestrującą, w tym kasę online albo kasę wirtualną. E-paragon ma taki sam status jak paragon papierowy, ale jego przekazanie wymaga zgody klienta i uzgodnienia sposobu dostarczenia. Nie zmienia tego fakt, że płatność odbyła się bezgotówkowo.
Czy można złożyć reklamację bez paragonu?
Tak. Paragon jest najprostszym dowodem zakupu, ale nie jest jedynym. Przy reklamacji konsument powinien wykazać, że kupił dany towar lub usługę u konkretnego sprzedawcy. Przepisy nie uzależniają samego prawa do reklamacji wyłącznie od okazania papierowego paragonu.
Potwierdzenie z terminala nie wskazuje zwykle, jaki produkt kupiono, dlatego może wymagać uzupełnienia innymi informacjami. Nadal jest jednak użyteczne, ponieważ pozwala powiązać zakup z konkretną datą, kwotą i miejscem. Na tej podstawie sprzedawca może odszukać transakcję w systemie, a niekiedy także kopię paragonu.
Dowodem zakupu mogą być między innymi:
- paragon fiskalny lub e-paragon
- faktura
- potwierdzenie płatności kartą albo wyciąg z rachunku bankowego
- inne dokumenty i informacje pozwalające wiarygodnie ustalić miejsce, czas oraz przedmiot transakcji
Sprzedawca nie powinien odrzucać reklamacji wyłącznie dlatego, że klient zgubił paragon, jeżeli przedstawił inny wiarygodny dowód zakupu. Przy zwrocie towaru kupionego stacjonarnie trzeba jednak odróżnić reklamację z tytułu niezgodności towaru z umową od dobrowolnego zwrotu pełnowartościowego produktu. W tym drugim przypadku zasady zależą od polityki sklepu, chyba że przepisy przyznają konsumentowi prawo odstąpienia, jak przy sprzedaży na odległość.
W razie sporu pomoc może zapewnić miejski lub powiatowy rzecznik konsumentów. UOKiK wskazuje, że paragon nie jest jedynym dopuszczalnym dowodem zakupu, a wymaganie go jako bezwzględnego warunku rozpatrzenia reklamacji może naruszać prawa konsumenta.
Kiedy płatność kartą może oznaczać brak paragonu?
Sama płatność kartą nie zwalnia sprzedawcy z obowiązku wystawienia paragonu. Istnieją jednak zwolnienia z ewidencjonowania sprzedaży na kasie rejestrującej. Ich warunki określa między innymi Rozporządzenie Ministra Finansów z 24 listopada 2023 r. dotyczące zwolnień z obowiązku prowadzenia ewidencji przy zastosowaniu kas rejestrujących. Przepisy w tym zakresie są czasowe i mogą się zmieniać, dlatego przedsiębiorca powinien sprawdzić aktualne brzmienie regulacji.
Jedno ze zwolnień może dotyczyć niektórych usług opłaconych w całości za pośrednictwem banku, poczty albo spółdzielczej kasy oszczędnościowo-kredytowej, jeżeli z ewidencji i dokumentów płatniczych jednoznacznie wynika, jakiej konkretnie czynności dotyczyła zapłata. Płatność kartą przez terminal może spełniać ten warunek, gdy środki trafiają na rachunek przedsiębiorcy, a transakcję można powiązać z określoną usługą.
Nie wystarczy jednak sama bezgotówkowa forma zapłaty. Muszą być spełnione łącznie warunki dotyczące identyfikacji transakcji, a dana sprzedaż nie może należeć do kategorii wyłączonych ze zwolnienia. Ograniczenia obejmują między innymi:
- sprzedaż perfum i wód toaletowych
- naprawy pojazdów silnikowych i motorowerów oraz wymianę opon
- usługi gastronomiczne świadczone przez stacjonarne placówki
- usługi fryzjerskie, kosmetyczne i kosmetologiczne
- usługi taksówkarskie oraz wybrane usługi doradcze, w tym doradztwo podatkowe
W praktyce oznacza to, że przedsiębiorca świadczący usługę może czasem skorzystać ze zwolnienia przy płatności kartą, ale nie wynika ono automatycznie z użycia terminala. Przy sprzedaży towarów lub usług objętych bezwzględnym obowiązkiem ewidencji paragon trzeba wydać mimo zapłaty kartą.
Co zachować po płatności kartą?
Najbezpieczniej zachować zarówno paragon, jak i potwierdzenie płatności. Pierwszy dokument opisuje sprzedaż, drugi może szybko potwierdzić datę, kwotę i miejsce zapłaty. Jeżeli papierowy paragon zaginie, zapis transakcji w aplikacji bankowej lub wydruk z terminala może ułatwić reklamację, choć nie staje się przez to paragonem fiskalnym.
Najważniejsza zasada jest prosta: płatność kartą nie zastępuje paragonu w rozliczeniach podatkowych, ale potwierdzenie tej płatności może być wartościowym dowodem zakupu przy reklamacji.