
Czy bank musi przyjąć wpłatę gotówkową?
Bank nie musi przyjmować gotówki w okienku każdej placówki. Jeśli oddział jest bezgotówkowy, może skierować klienta do wpłatomatu albo innej placówki z obsługą kasową. Nie oznacza to jednak odmowy przyjęcia legalnych pieniędzy, lecz zmianę kanału, przez który wpłata zostanie zrealizowana.
Czy bank musi przyjąć wpłatę gotówkową?
Bank nie ma ustawowego obowiązku utrzymywania kasy w każdym oddziale. Może organizować sieć placówek tak, aby część z nich obsługiwała klientów wyłącznie bezgotówkowo. Informacja, że w danym miejscu nie można wpłacić pieniędzy przy stanowisku kasowym, jest więc co do zasady dopuszczalna, jeśli bank zapewnia inną możliwość zasilenia rachunku.
Placówka bezgotówkowa może zaproponować wpłatę we wpłatomacie, wskazać inny oddział albo – w przypadku przedsiębiorcy – zaoferować wpłatę zamkniętą lub usługę odbioru gotówki. Bank ma prawo określać w regulaminie, jak wygląda obsługa poszczególnych czynności, a także ustalać limity techniczne urządzeń i wymagania dotyczące awizowania większych wpłat.
Trzeba odróżnić dwie sytuacje. Brak kasy w oddziale oznacza ograniczenie sposobu obsługi. Odmowa przyjęcia środków z powodu procedur bezpieczeństwa może natomiast wynikać z obowiązków banku określonych w przepisach AML albo z braku możliwości potwierdzenia wymaganych danych.
Dlaczego banki rezygnują z kas?
Obsługa gotówkowa wymaga pracowników, zabezpieczeń, transportu i przechowywania pieniędzy. Banki ograniczają więc liczbę kas, a część operacji przenoszą do urządzeń samoobsługowych. Wpłatomaty mogą działać przez całą dobę i przyjmować wpłaty bez kolejki, co zmniejsza obciążenie oddziałów.
Rozwój bankowości elektronicznej również zmienił sposób korzystania z placówek. Klienci częściej wykonują przelewy i inne dyspozycje zdalnie, a banki kierują wpłaty gotówkowe do wpłatomatów. Dla osoby wpłacającej wyłącznie banknoty takie rozwiązanie bywa wystarczające. Większy problem mają firmy, które otrzymują bilon albo codziennie deponują duży utarg.
Jakie są sposoby wpłaty gotówki?
Możliwość wyboru zależy od rodzaju rachunku, lokalnej sieci placówek oraz regulaminu banku. Najczęściej dostępne są trzy rozwiązania:
| Metoda | Dostępność | Główne ograniczenia |
|---|---|---|
| Kasa w oddziale | Wyłącznie w placówkach z obsługą kasową | Może być wymagana wcześniejsza awizacja, szczególnie przy dużej kwocie. Bank może nie przyjmować bilonu albo walut obcych na zasadach oczekiwanych przez klienta. |
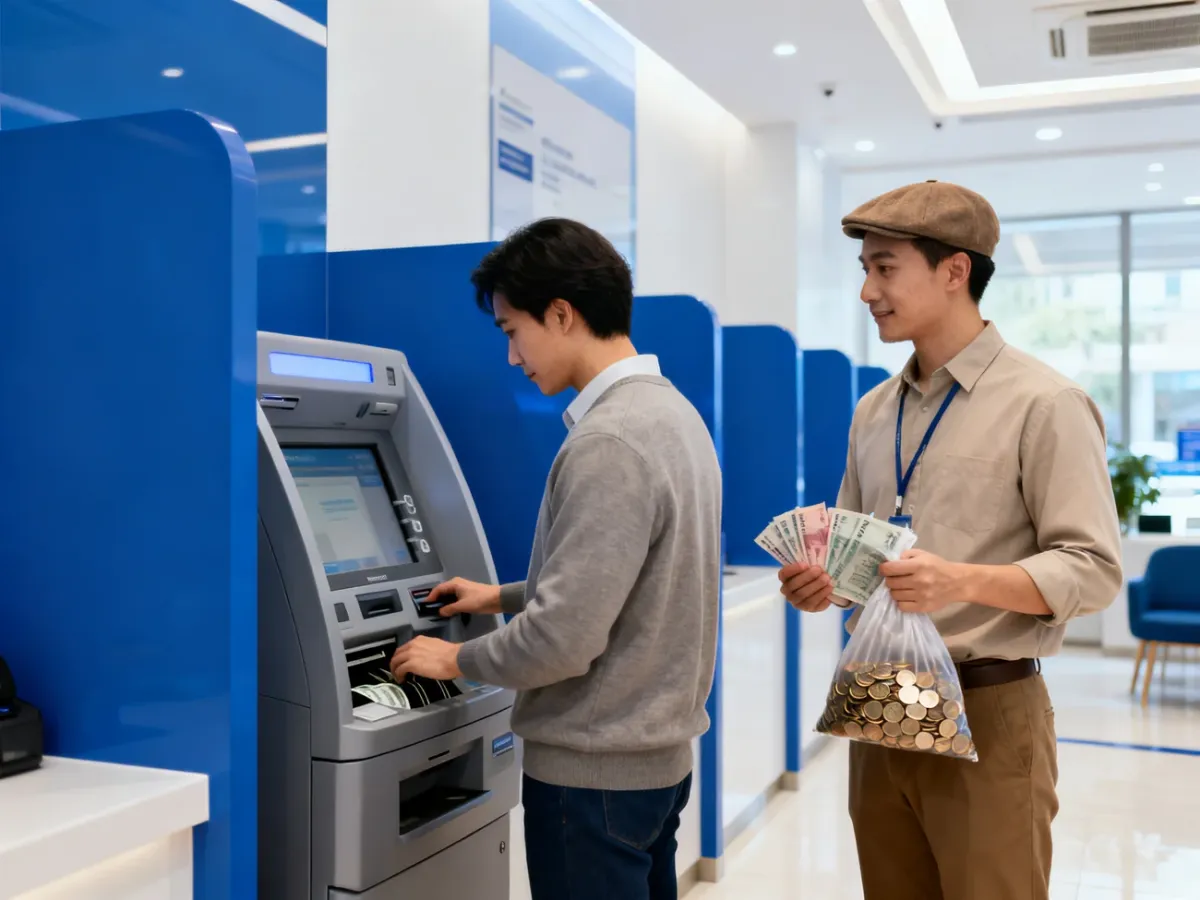
| Wpłatomat | W wybranych oddziałach i sieciach partnerskich, często przez całą dobę | Urządzenie zwykle przyjmuje tylko banknoty, nie monety. Obowiązuje limit liczby banknotów w jednej operacji, a czasem także limit kwoty lub opłata. |
| Wpłata zamknięta lub konwój | Głównie dla przedsiębiorców, po zawarciu umowy z bankiem lub operatorem | Gotówka jest odbierana albo deponowana w zabezpieczonym worku. Warunki, częstotliwość odbioru i minimalna kwota zależą od oferty banku. |
Wpłatomat nie jest gorszym prawnie sposobem wpłaty, ale ma ograniczenia techniczne. Najczęściej przyjmuje polskie banknoty o nominałach 10, 20, 50, 100, 200 i 500 zł, natomiast nie obsługuje monet. Konkretna liczba banknotów oraz ewentualna opłata wynikają z regulaminu banku i parametrów urządzenia.
Co z dużą wpłatą gotówkową?
W Polsce nie ma ogólnego limitu kwotowego, który zakazywałby wpłacenia legalnych pieniędzy na rachunek bankowy. Wpłata równowartości ponad 15 000 euro nie staje się przez to niedozwolona. Przekroczenie tego progu uruchamia jednak obowiązki banku wynikające z Ustawy AML, czyli ustawy z 1 marca 2018 r. o przeciwdziałaniu praniu pieniędzy oraz finansowaniu terroryzmu.
Bank jako instytucja obowiązana przekazuje do Generalnego Inspektora Informacji Finansowej informacje o transakcjach objętych ustawowym obowiązkiem raportowania. Równowartość 15 000 euro to około 65–70 tys. zł, ale dokładna wartość w złotych zależy od zastosowanego kursu. Samo zgłoszenie nie oznacza automatycznej kontroli podatkowej ani podejrzenia popełnienia przestępstwa.
Bank może też zapytać o źródło pieniędzy, niezależnie od tego, czy wpłata przekracza wskazany próg. Analizowane są między innymi nietypowa wysokość transakcji, jej zgodność z dotychczasową aktywnością na rachunku oraz powtarzalne wpłaty. Rozbijanie jednej dużej kwoty na mniejsze tylko po to, aby ominąć procedury, może zostać potraktowane jako zachowanie podejrzane.
Przy większej wpłacie warto mieć dokumenty potwierdzające pochodzenie środków. Mogą to być:
- Umowa sprzedaży samochodu, nieruchomości albo innego składnika majątku.
- Umowa darowizny i dokumenty potwierdzające jej prawidłowe rozliczenie.
- Potwierdzenie wypłaty oszczędności z lokaty lub rachunku w innym banku.
- Dokumenty spadkowe, umowa pożyczki albo zeznania podatkowe, jeśli uzasadniają źródło zgromadzonych pieniędzy.
Nie każdy bank wymaga awizowania dużej wpłaty, ale część instytucji może tego oczekiwać, aby przygotować odpowiednią ilość gotówki i zapewnić obsługę kasową. Zasady trzeba sprawdzić w regulaminie lub bezpośrednio w wybranej placówce.
Co zrobić, gdy bank odmawia wpłaty w okienku?
Najpierw ustal, czy odmowa dotyczy konkretnej operacji, czy tylko obsługi kasowej w danym miejscu. Następnie możesz skorzystać z jednej z poniższych możliwości:
- Sprawdź, czy bank prowadzi w pobliżu oddział z czynną kasą.
- Skorzystaj z wpłatomatu, uwzględniając limit liczby banknotów, brak obsługi bilonu i możliwą prowizję.
- Przy regularnych wpłatach firmowego utargu zapytaj o wpłatę zamkniętą, wrzutnię albo odbiór gotówki przez konwój.
- Przy dużej kwocie wcześniej skontaktuj się z placówką i zapytaj o awizację oraz wymagane dokumenty.
- Jeżeli częste wpłaty gotówkowe są częścią działalności, porównaj ofertę banków pod kątem kas, wpłatomatów i usług dla przedsiębiorców.
Jeżeli bank twierdzi, że nie przyjmie pieniędzy żadnym dostępnym kanałem, poproś o wyjaśnienie na piśmie i wskaż, że chcesz zrealizować wpłatę legalnych środków, a niekoniecznie w konkretnym okienku. W typowej sytuacji bank może ograniczyć sposób wpłaty, lecz sama placówka bezgotówkowa nie oznacza zakazu zasilenia rachunku gotówką.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.

